Monday, 16 September 2013

Pagantis operará en el esquema de EURO 6000

Pagantis operará en el esquema de EURO 6000

Apuesta por el esquema de pago con menor fraude de Europa
• Firman un acuerdo por el que Telecoming Payment Solutions se adhiere como Entidad asociada a EURO 6000 • El procesador tecnológico del especialista en pagos online será Cecabank • Pagantis inicia su actividad de la mano de una entidad innovadora en los medios de pago
Madrid, 09 de septiembre 2013.- Telecoming Payment Solutions, Entidad de Pago especializada en pagos online de nueva generación, anuncia hoy la firma del acuerdo con EURO 6000 para operar dentro de su esquema de pago. TPS se ha decantado por la compañía española por ser el sistema más seguro de Europa, consciente de la importancia de la seguridad en el entorno online de su producto Pagantis.
EURO 6000 permitirá a Telecoming Payment Solutions procesar operaciones con todas las tarjetas de crédito del mercado a través de sus acuerdos directos con Visa y MasterCard. La propuesta universal de Pagantis es compatible también con todas las soluciones de ecommerce y permitirá al usuario terminar su compra desde cualquier dispositivo. El desarrollo de la tecnología móvil es una necesidad para el sector ecommerce español que ya registra más del 30% del tráfico online.
El proyecto con Pagantis supone para EURO 6000 la entrada en los mercados de ecommerce y mcommerce, “el acuerdo con Pagantis responde a una decisión estratégica de posicionar nuestra compañía en el mercado online español. Lo hacemos de la mano de la primera Entidad de Pago española nativa digital en una apuesta firme por los especialistas del sector”, señala Ángel Nigorra, Director General de EURO 6000.
EURO 6000 es el esquema de pago más innovador del mercado español que desde hace un año comercializa una propuesta operativa de wallet móvil. Este valor ha sido clave para convertirse en partner de Pagantis, en palabras de Pablo Tur, Director General de Telecoming Payment Solutions, “La innovación en medios de pago es nuestra naturaleza, tiene sentido entonces que queramos trabajar con EURO 6000, la compañía más puntera en el sector de pagos que se desmarca de sus competidores por su seguridad y su creatividad”.

Pagantis empieza este mes a operar como proveedor de pagos autorizado para tiendas online que requieran un TPV web y para puntos de venta físicos que quieran introducirse en el pago móvil presencial.

PayPal Beacon: Pagos “manos libres” con pendrive USB

Los tiempos cambian y junto a ellos cambian también las formas de hacer las cosas.  Hasta ahora, la forma de pagar con Paypal era a través de su sitio, pero gracias al Paypal Beacon, los usuarios van a poder realizar pagos manos libres utilizando un pendrive USB especialmente diseñado para ello.
Para pagar en internet tienes que tener el medio de pago que coincida con el que ofrece la página o servicio en cuestión. En el caso de Paypal, la página hará un pedido de pago a Paypal, tú iniciarás sesión con tus credenciales y luego le darás “Pagar” a la orden generada en consecuencia. La verdad es que el proceso no lleva más de 3 minutos si todo sale bien, pero de ahora en más esto se podrá realizar más fácil aún. ¿Cómo? Con la introducción de Paypal Beacon, un sistema de pagos “manos libres” que utiliza un pendrive USB (formato conocido como USB Dongle).
El pequeño pendrive USB funcionará con los sistemas de carga localizados en diferentes puntos estratégicos. Estos puntos de venta de serán Booker, Erply, Leap, Leapset, Micros, NCR, PayPal Here, Revel, ShopKeep, TouchBistro y Vend. Todo lo que necesitas hacer para poner en acción a tu billetera tecnológica en forma de pendrive es hacerlo detectar por el dispositivo receptor de la tienda luego de haberlo cargado lo suficiente como para que tenga energía. PayPal Beacon utiliza Bluetooth LE para detectar cuando un comprador entra en la tienda y verifica si este tiene la aplicación de PayPal instalada en su dispositivo. Con este dispositivo, el “deslizar la tarjeta por el POST” se convierte en conectar el USB, y esto podría estar implementándose a principios del año que viene.
PayPal Beacon: Pagos “manos libres” con pendrive USB
La empresa dice que el Beacon no será capaz de rastrear ubicaciones de clientes cuando hacen sus compras, pero sí mostrará una imagen del comprador en el sistema de punto de venta, como método de confirmación extra al pedido de autorización de la compra vía voz. A su vez, el comprador tendrá la potestad sobre la información que deja o no en la tienda en la que compró, además de realizar o no el auto check-in o ingreso. De todas maneras, la seguridad y privacidad que ofrece el Beacon no es de lo mejor, y la verdad es que por más que la compañía diga que usa varios niveles de certificación, este tipo de dispositivos y cambios en los medios de pago siempre tienen un periodo de prueba extendido, en el que se ven cuáles son sus virtudes y falencias. Mi humilde consejo, no ser early adopter de esta nueva tecnología.

Thursday, 12 September 2013

MasterCard Shows Consumers 10 Ways to Pay in the Digital Age

Stay on top of fashion, get a great price from a local merchant, and buy your hot dog and peanuts at the ball game—all from a mobile device? MasterCard (NYSE:MA) is making all this – and more – possible, brought to life at the Innovation Showcase where MasterCard displayed the many ways it is revolutionizing the consumer shopping experience. Held in conjunction with its annual Investor Day, the Innovation Showcase offered a glimpse into the products and services that transform the shopping experience and enhance convenience and security for consumers.
A MasterCard Labs employee demonstrates how wearable devices can be used for digital shopping at the ...
A MasterCard Labs employee demonstrates how wearable devices can be used for digital shopping at the MasterCard Innovation Showcase event. (Photo: Business Wire)
“The digital lifestyle is radically altering the day-to-day shopping experience, and habits, of consumers. As a result, consumers will now shop and pay in whatever way best fits their needs and lifestyles, from every device they have, with a simple tap, click or touch at the register, in the aisle, at home, on the go – or anywhere else,” said Ed McLaughlin, Chief Emerging Payments Officer, MasterCard. “We continue to lead this transition to digital and deliver the next, best and most innovative solutions to meet the needs of consumers and merchants.”
Here is a look at 10 ways to pay in the digital age and how MasterCard is shaping the future of digital shopping and payments:
  • ShopThis! with MasterPass™ – Imagine you’re looking through your favorite digital fashion content and see the must-have coat of the season. Through MasterCard’s work with Intel® and PhiSix Fashion Labs, consumers will be able to buy products directly from Intel’s Virtual Shopping Experience - a fully interactive 3D virtual fitting room app.
  • Wearable Devices – MasterCard Labs shows how wearable devices are digital shopping devices — which will change the way consumers shop and pay for things and how merchants interact with their customers.
  • MasterPass by MasterCard – If you’re tired of entering the same contact and payment information every time you shop online or via mobile, this digital wallet solution can help. It simplifies the shopping experience for consumers by storing shipping, personal and card information to make digital checkouts much easier.
  • QkR – This popular app is being used in various ways to provide consumers with convenient ways to pay:
    • In-stadium – MasterCard is expanding this popular app to allow consumers to order and pay for food from their seat with their mobile device. Now in beta testing with Legends Hospitality, QkR will help fans catch every minute of the game at the stadium.
    • QkR Schools – This app means never having to hear “Mom, I lost my lunch money” again. It makes it easy for parents to pre-order and pay for school lunches.
  • Parkeon – Who knew parking could give such great rewards? Through this innovative technology with Parkeon, consumers can get coupons for local businesses every time they use their MasterCard to pay for parking.
  • Qantas Cash – This next generation loyalty card from Qantas Airlines makes international travel more convenient—from check-in to landing. It allows members to pre-load foreign currency to spend in Australia or overseas at any of the 35 million locations MasterCard is accepted. Even better – the card can also be used as your boarding pass.
  • Fuel Rewards Network – With gas prices fluctuating, it’s always nice to get a reward for filling up the tank. With this partnership, MasterCard cardholders earn savings on gas purchases, which they can then use to shop at participating grocery stores.
  • “Digital Food” – MasterCard brings food donation into the digital age, working to help transform theWorld Food Programme’s business model by replacing in-kind food deliveries with “digital food”. This allows people to buy food from local traders using electronic payments and gives them an important introduction to safer and more secure ways to pay.
  • Simplify Commerce – Simplify Commerce makes it very easy for merchants to accept e-commerce and mobile commerce payments, regardless of payment brand, in a matter of minutes, and provides consumers with the convenience to pay how they want, when they want.
About MasterCard
MasterCard (NYSE:MA), www.mastercard.com, is a technology company in the global payments industry. We operate the world’s fastest payments processing network, connecting consumers, financial institutions, merchants, governments and businesses in more than 210 countries and territories. MasterCard’s products and solutions make everyday commerce activities – such as shopping, traveling, running a business and managing finances – easier, more secure and more efficient for everyone. Follow us on Twitter@MasterCardNews, join the discussion on the Cashless Conversations Blog and subscribe for the latestnews.

Hablemos sobre Big Data

Fotolia-Big-Data-Data-Equity
Sin duda alguna, cada día producimos y almacenamos inmensas cantidades de datos, Eron Kelly dice que en los siguientes cinco años, la humanidad generará más información en comparación con la que generamos en los últimos 2000 años.
Cuando empezamos a hablar de Big Data, estaremos hablando de la forma de hacer útiles estos datos, aunque como menciona Jorge Serrano Cobos… “Big data” es uno de esos conceptos que están con nosotros desde hace mucho, pero que periódicamente saltan a la palestra de los medios y gozan de su minuto de gloria (o semana, mes o año…).
En el mundo de las tecnologías de información es un tema que se está presentando como un tema de actualidad y de una amplia tendencia a su uso y aplicación en los próximos años.
Considerando estos grandes volúmenes de información que se generan día a día, Big Data nos permite extraer, procesar y presentar grandes volúmenes de información para tomar decisiones adecuadas. Por medio del análisis de grandes volúmenes de información para encontrar datos inconexos.
Hablando en términos de almacenamiento de información, cabe destacar que que hoy en día almacenamos más y más información, este almacenamiento lo llevamos a cabo cada vez de formas más eficientes, rápidas y con menores costos.
La cantidad de datos hoy en día es tan grande, compleja y dinámica que las herramientas convencionales no sirven  ciento por ciento para captarla, administrarla y almacenarla.
La oferta en el mercado de Big Data presenta varias división asociadas a los componentes del mercado de proveedores de servicios de análisis de Big Data que incluyen software y soluciones, hardware y capacidad de almacenamiento. El segmento de software y servicios se come la porción más grande de la torta de producción de soluciones: más del 50% del total.
Pero el segmento de mayor y más rápido crecimiento se estima será el del almacenamiento, que se espera crecerá hasta
un 45,3% hacia 2018. Y aunque su aplicación puede llevarse a cabo en casi cualquier sector, el financiero y las áreas de marketing son las que más se interesan por estar en la vanguardia tecnológica.
Las V’s de Big Data
En 2011, el analista de Gartner, Doug Laney, acuñó la definición de las 3 V que componen el término Big Data:
  • Volumen de los datos
  • Velocidad en el tratamiento de los datos
  • Variedad de los datos.
Hoy se han agregado nuevas “V”:
  • Valor de los datos que tiene que ver con la confiabilidad.
  • Venue, o campo, que habla de la complejidad que deviene de tener una alta diversidad de fuentes de datos no estructurados.
  • Y Visualización, una herramienta útil para trasformar análisis complejos en formatos procesables.
Cuatro grandes pilares de Big Data
Considerando los conceptos de las V de Big Data, esta descansa en cuatro grandes pilares, estos son:
El Almacenamiento: Con un crecimiento exponencial, en medios más rápidos, efectivos, confiables, y robustos.
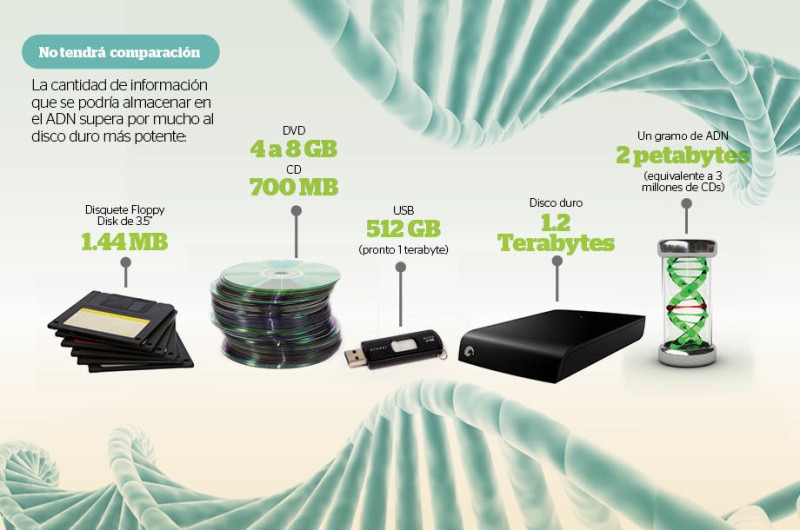
Ejemplo de ello es el articulo “El futuro del almacenamiento: ADN, el nuevo USB” que nos muestra la evolución y tendencia de los dispositivos de almacenamiento considerando que ya se han llegado a hacer pruebas de almacenamiento en una molécula de ADN permitiendo guardar una gran de datos.
Imagen tomada de Reporte Indigo 920_ADN
Transferencia: consiste en la necesidad de transmitir grandes volúmenes de datos en “tiempo real” permitiendo realizar realizar análisis precisos y certeros.
Procesamiento: Un framework de procesamiento como hadoop.
Visualización: El cómo se muestren los resultados siempre sera importante, tomemos en cuenta que el 90% de la información que se transmite al cerebro es visual y se procesa 60,000 más rápido que el texto, según 3M y Zabisco.
Habilidades recurrentes
 Adicionalmente será necesario considerar algunas habilidades que hay que cultivar para enfrentar la gestión de Big Data las cuales se hacen menciona en el articulo Big Data estas son:
Modelación
Modelos de la algoritmia de los meta-problemas de los grandes datos.
Codificación
La codificación —como habilidad y capacidad— es la “clave de acceso”.
Peresepción
La información no se da, se produce y, en cierto sentido, se construye. Hay que sentirla, percibirla. La ciencia de la medición se dedica a convertir la calidad en cantidad, a transformar un palpito, una intuición, una percepción, en un dato observable y medible en términos subjetivos.
 Evolución de Big Data
Al considerar los conceptos y componentes asociados a Big Data podemos apreciar que ha llevado un proceso evolutivo del cual podemos hacer alusión por medio de un grupo de estadios:
  • Se ha comenzado con un almacenamiento indiscriminado.
  • Al contar con grandes cantidades de datos se ha llegado al análisis de información de manera periódica.
  • Y su posterior análisis en tiempo real.
Y actualmente tenemos que a partir de estos antecedentes la idea es generar
  • Predicciones del comportamiento.
  • Total flexibilidad para el usuario.
Sin perder de vista que el objetivo central será el encontrar correlaciones entre información que aparentemente esta disconexa. En este entorno se presentan alguno roles.
Algunos de los roles del Big Data
  • Data hygienist
  • Data Explorers
  • Business solution architect
  • Data Scientist : Hacen los modelos matemáticos
  • Campaign experts
Grandes compañías como Oracle, Google, Amazon o IBM se han apuntado al carro de proporcionar herramientas (con tendencia al Cloud computing) que permitan a compañías no tan grandes a utilizar y computar esa información, donde la herramienta reina actualmente es quizá Hadoop, aunque las grandes compañías también están invirtiendo en áreas de Big Data exclusivas, ejemplo de ello son GE, Wal-Mart y The Financial Times.
Un ejemplo del uso de herramientas de Big Data el que presenta Amazon, que hace uso del Cloud Computing permitiendo almacenar datos y usanfo el framwork de  Hadoop, el cual  puede presentarse con base datos no relacionales o No SQL, servidores de búsqueda Solr y un Crawl del proyecto Common Crawl Corpus.
Big Data no se restringe a realizar operaciones con rapidez, sino poder diseñar la manera en la que secuenciamos las operaciones; es decir, el diseño de los algoritmos y la heurística que usan para resolver los grandes problemas que plantean los enormes volúmenes de datos.
Es el ingenio el que permite optimizar las plantas de fabricación, calcular las interacciones críticas entre los genes en los genomas de los individuos en riesgo y diseñar algoritmos para explotar las variaciones —minuto a minuto— del precio de las acciones de Apple. O para el caso de Amazon, conocer los accesos de cada usuarios, los libros que compra, a los que les da click, los que recomienda, el histórico de compras, si el usuario hace su compra en México o España, todo esto puede ser almacenado para ser analizado y poder generar una mejor experiencia de al usuario a partir del procesamiento de Big Data.
Me parece que aún hay muchos caminos que explorar asociado a Big Data y las bibliotecas. Si bien es cierto tenemos la parte relacionada a Open Data también es cierto que podemos obtener datos de los OPAC´s, metabuscadores, accesos a bibliotecas digitales, repositorios, blogs, redes sociales etc., en pro de una mejor experiencia del usuario tratando de almacenar una gran cantidad de información que permitan por medio de Crawls hacer uso del análisis y predicciones asociadas a Big Data, finalmente se puede decir que Big Data también es una actitud y que el limite y su aplicación aún no esta totalmente descubierto.
Haciendo una aproximación más al entorno de las bibliotecas, al parecer cada que se habla de ello, me queda la sensación de que en este tema los especialistas de la información y documentación deberían estar intrínsecamente relacionados con una figura que haga alusión los científicos de la gestión de datos para enfrentar estos nuevos desafíos.
Los datos nos invaden en todos los contextos de nuestra sociedad, proporcionados por las aplicaciones de la Web 2.0, por los gobiernos, por las investigaciones científicas, por las publicaciones o por las organizaciones.
Cuando se usa el término “Open Data” se suele entender como la apertura de datos digitales, pero en este concepto también tiene cabida la de datos en documentos impresos. Hay una enorme cantidad de datos depositados en archivos y bibliotecas que se han construido gracias a los impuestos de los ciudadanos que están sin digitalizar.
Recomendaciones y sitios consultados
Ferrer-Sapena, Antonia; Sánchez-Pérez, Enrique A.. “Open data, big data: ¿hacia dónde nos dirigimos?”. Anuario ThinkEPI, 2013, v. 7, pp
Serrano-Cobos, Jorge. “Big data y not so Big data”. Anuario ThinkEPI, 2013, v. 7, pp.
Fernanado Ariel López. Datos Abiertos (primera parte)
José Papo. CPBR6 – Big Data e computação em nuvem.

Saturday, 7 September 2013

Compañías financieras aprueban nuevas SIM para tarjetas

American Express, MasterCard y Visa han aprobado una nueva SIM que permite el pago de forma segura a través de tecnología Near Field Communication (NFC). La compañía Giesecke & Devrient (G&D) ha sido la encargada de desarrollar esta nueva plataforma.
La familia de tarjetas SIM SkySIM CX proporciona áreas protegidas válidas para aplicaciones de pago y de billetes de transporte, así como para programas de fidelidad del cliente.
La versión con mayor capacidad de estas nuevas tarjetas SIM tiene hasta 1,3 megabytes de memoria, lo que permite almacenar gran cantidad de datos de diferentes aplicaciones. Según asegura la compañía, están provistas de un procesador que carga las aplicaciones en muy poco tiempo.
La nuevas tarjetas SIM también ofrecen a los operadores de red la posibilidad de crear nuevos modelos de negocio. “Aparte de ofrecer sus propias aplicaciones, podrán configurar áreas de alta seguridad en la tarjeta SIM para aplicaciones de otros proveedores. A cambio de abonar una tarifa al operador de red, estos proveedores de servicios podrán ejecutar sus propias aplicaciones en estos “contenedores”, asegura la compañía.
En cuanto a los usuarios, estas tarjetas permiten, si tienen varias cuentas, decidir sobre la marcha cuál de ellas usarán en una determinada operación de pago. Además, los dispositivos provistos con esta nueva tarjeta SIM pueden servir como identificación personal para acceder a las instalaciones de la empresa.

Thursday, 5 September 2013

MPOS Tracker

This monthly report is designed to organize the mobile point of sale ecosystem, one that has emerged over the last several years as smartphones and tablets deliver new point of sale acceptance capabilities for all categories of merchants. This report provides an initial overview of those players who have entered this space, including a description of their capabilities, solution features and functions and customer and go to market priorities. This report organizes the ecosystem into two broad categories: those merchant-facing organizations who supply devices to merchants directly and those who “power” those players and supply them with the MPOS hardware, software, tools and services that helps merchant-facing organizations meet their customer needs.


Our initial exercise in October 2012 was intended simply as a way to assemble an ecosystem that is experiencing explosive growth. Based on market feedback, however, it has become a whole lot more. The MPOS Tracker is a useful framework for not only segmenting players by solution functionality and capability, but in assessing how these players are positioned in the market and how that is likely to evolve.
August’s 2013 report features six new players to the MPOS Pyramid. The new merchant facing players are 2can, AEON, Dialog, Next Gen Dine, Nomad and WALLMOB. In addition, we’ve updated seven players from prior months. They include the following merchant facing players: Adyen, Cube, iZettle, PayPal Here and Groupon; and two suppliers: ROAM and AnywhereCommerce.
One finding is that consumers really like more traditional retailers’ ability to use mPOS solutions to accommodate their check-out preferences no matter where they are in a store – and why wouldn’t they? Slightly more than half of the consumers surveyed also believe that “cash registers” as we know them will soon disappear as retailers take “check-out” into the aisles. For consumers, these sorts of innovations convey a more positive store experience, and even the perception that the retailer is tech-savvy. More than a third of the consumers in this survey say that they would recommend a retailer that uses mPOS solutions to their friends.
Another finding is that mPOS solution providers continue to emphasize their ability to accommodate a variety of third-party capabilities that make their front and back office operations more efficient. They rely on or have created software platforms that make the process efficient and cost-effective – and as we have said before, sticky. Solutions providers that can make value-added capabilities more easily available to their customers will retain those customers because they will help them grow their businesses – and increase switching costs to others.

Hailo Becomes First 3rd-Party E-Hailing App to Tap into VeriFone’s Open API Cloud Platform for NYC Taxi Payments

VeriFone Systems, Inc. (NYSE: PAY), and Hailo today announced the first integration of a 3rd-party e-hailing app with VeriFone’s open API cloud platform, making it possible for Hailo passengers to pay for their fares automatically on e-hailed trips in New York City.

Starting next week, drivers of VeriFone-equipped cabs who use Hailo will be able to provide passengers with ready access to an enhanced e-hailing experience. The VeriFone platform is currently powering VeriFone’s Way2ride mobile payments app and is already integrated into its in-taxi payments systems in more than 7,000 New York City yellow taxis and similarly equipped for-hire vehicles (FHVs) that are now being licensed to increase service to upper Manhattan and the outer boroughs.

“Soon, passengers will start to live the full Hailo experience – e-hail coupled with automatic payment for any Hailo trip,” said Tom Barr, president and COO of Hailo USA. “Thanks to our integration with VeriFone’s secure mobile commerce network, passengers will no longer need to fumble for their wallets and instead pay automatically and receive an emailed receipt.”
VeriFone is the platform of choice for secure transactions where commerce meets payments. The company’s open API cloud platform enables developers to easily create apps with payment, messaging and other value-added services leveraging VeriFone’s mobile commerce network. It is currently available to other taxi and sedan apps to provide a secure, simple-to-use standard for the unique needs of the taxi and for-hire vehicle industries. Future releases are planned for other vertical markets.

“Hailo’s work with VeriFone demonstrates that innovation and standardization can go hand-in-hand to revolutionize the taxi experience for both passengers and drivers,” said Amos Tamam, senior vice president of Taxi Systems for VeriFone. “As more and more developers look to create rich commerce apps in order to realize the full potential of mobility, VeriFone offers them a trusted software platform partner for easily incorporating secure payment and value-added services.”

"Opening the door to e-hail apps gave riders a new way to enjoy taxi travel," said TLC Commissioner David Yassky. "And this innovation adds yet another layer of convenience for passengers."
The integrated Hailo payment functionality will be available to New York taxi passengers next week.
Additional Resources
Safe Harbor Statement under the Private Securities Litigation Reform Act of 1995 for VeriFone Systems, Inc.
This press release includes certain forward-looking statements related to VeriFone Systems, Inc. within the meaning of the Private Securities Litigation Reform Act of 1995. These statements are based on VeriFone management’s current expectations or beliefs and are subject to uncertainty and changes in circumstances. Actual results may vary materially from those expressed or implied by the forward-looking statements herein due to changes in economic, business, competitive, technological and/or regulatory factors, and other risks and uncertainties affecting the operation of the business of VeriFone Systems, Inc. These risks and uncertainties include: successful rollout of the integrated VeriFone-Hailo taxi solution, merchant acceptance and adoption of our new solution offerings, our ability to protect against fraud, the status of our relationship with and condition of third parties upon whom we rely in the conduct of our business, our dependence on a limited number of customers, uncertainties related to the conduct of our business internationally, our dependence on a limited number of key employees, short product cycles, rapidly changing technologies and maintaining competitive leadership position with respect to our payment solution offerings. For a further list and description of such risks and uncertainties, see our filings with the Securities and Exchange Commission, including our annual report on Form 10-K and our quarterly reports on Form 10-Q. VeriFone is under no obligation to, and expressly disclaims any obligation to, update or alter its forward-looking statements, whether as a result of new information, future events, changes in assumptions or otherwise.

About Hailo
People want to be in control of their lives so they can live the way they imagine. Hailo is a little bit of fightback against the forces of the universe that seem to always stand in the way you want things to play out - a perfectly synchronized state of flow where lights are always turning green just as you approach, where empty turnstiles usher you through an otherwise crowded station just in time to meet a train arriving at the platform, and where taxis seem drawn to you by a magnetic and mysterious force. Likewise, Hailo helps professional service providers “make more money, take fewer hours, and take nicer people” i.e. have more control over their livelihood and by extension their lives.

Hailo launched in 2011 in London and, within a year of operation has carried over five million passengers across ten cities. The Hailo network extends to New York, Dublin, Cork, Toronto, Chicago, Boston, Madrid, Barcelona, and Washington, D.C. - and coming next to Tokyo and Osaka.
Hailo has raised over $50M from the best investors anywhere, including Union Square Ventures (Twitter, Foursquare), Accel Partners (Facebook), Wellington Partners (Spotify), Atomico Ventures (led by a Skype founder) and Virgin head Sir Richard Branson.

About VeriFone Systems, Inc. (www.verifone.com)
VeriFone Systems, Inc. (“VeriFone”) (NYSE: PAY) is the global leader in secure electronic payment solutions. VeriFone provides expertise, solutions and services that add value to the point of sale with merchant-operated, consumer-facing and self-service payment systems for the financial, retail, hospitality, petroleum, government and healthcare vertical markets. VeriFone solutions are designed to meet the needs of merchants, processors and acquirers in developed and emerging economies worldwide.

Un fallo de Facebook permite borrar cualquier fotografía de la red

Cruzar dos cuentas para hacer que una foto desaparezca. Ese es el curioso método para borrar cualquier imagen de Facebook que ha descubierto Arul Kumar, ingeniero electrónico de India. En su blog explica el procedimiento para hacer que una foto desaparezca de la red social sin que el autor o quien la ha subido a su tablón lo perciba.
El error consiste en entrar en el tablero de soporte con dos cuentas distintas. Una dice haber subido una foto errónea de un tercero y la otra pide que se retire. Entonces, Facebook envía al primero de la foto la imagen con la opción de hacerla desaparecer con un enlace para modificarlo. Todo ello sin conocimiento del quien la compartió en la red. Según el ingeniero, este agujero puede borrar fotos de perfiles, páginas comerciales, imágenes compartidas, grupos...

Verizon compra la participación de Vodafone en Verizon Wireless

El gigante de telecomunicaciones estadounidense Verizon Communications anunció este lunes la compra por 130.000 millones de dólares (84.000 millones de libras) de la participación del 45% que poseía la británica Vodafone en Verizon Wireless, el mayor operador móvil de EE.UU. La operación, una de las más importantes hasta la fecha en el mercado de telefonía, supone la salida de la compañía británica Vodafone del mercado estadounidense. "La transacción fue aprobada unánimemente por los consejos dirección de Verizon y Vodafone y está sujeta al cierre de las condiciones, incluidas las aprobaciones reguladoras y de las juntas de accionistas de ambas compañías", indicaron en un comunicado conjunto ambas empresas.  Vodafone recibirá por la venta de su participación 58.900 millones de dólares Verizon detalló que Vodafone recibirá por la venta de su participación 58.900 millones de dólares, el equivalente a 60.200 millones de dólares en acciones de Verizon y 11.000 millones de dólares en otro tipo de activos, algo que quedaría cerrado en el primer trimestre de 2014. 

Verizon

Con la compra, Verizon pasará a controlar el cien por cien de Verizon Wireless, una de sus unidades de negocio más rentable y con más proyección en Estados Unidos, al tiempo que aseguró que "permitirá proveer a los consumidores con un servicio continuado e integrado". El consejero delegado de Verizon, Lowell McAdam, indicó en un comunicado que "la transacción fortalecerá el valor en todas nuestras plataformas y permitirá que Verizon opere de manera más eficiente", algo que, recordó, se enmarca en un mercado que demanda más productos multimedia en líneas de banda ancha por la difusión de los teléfonos inteligentes. La británica Vodafone poseía el 45% de Verizon Wireless, la mayor compañía de telefonía móvil estadounidense en cuanto al número de suscriptores desde 2000, cuando ambos gigantes del mercado de las telecomunicaciones formaron una alianza. 

No obstante, durante años, y especialmente en los último meses, Verizon ha intentado conseguir el control total de su filial de servicios móviles para aprovechar la rentabilidad en uno de los mercados de telefonía más grandes y maduros del mundo. Planes a largo plazo Por su parte, Vittorio Colao, el consejero delegado de Grupo Vodafone, explicó que "esta transacción nos permite, tanto a Vodafone como a Verizon, ejecutar nuestros planes a largo plazo, después de que las compañías tuvieran una duradera y exitosa asociación que ha llevado a Verizon Wireless a ser líder en su mercado". La operación marca una nueva etapa para Verizon, que comenzó con su alianza con Vodafone a invertir en el mercado de telefonía móvil cuando este servicio comenzaba a popularizarse y extenderse y, ahora, quiere integrar sus operaciones para responder mejor a un mercado cambiante. Con el control total sobre las operaciones de su servicio de telefonía móvil, la empresa con sede en Nueva York estará mejor posicionada para combinar nichos de negocio, invertir y hacer frente a su gran competidor en Estados Unidos, AT&T.

http://www.20minutos.es/noticia/1908987/0/verizon-wireless/compra-participacion/vodafone/

Tuesday, 3 September 2013

Microsoft compra el negocio de móviles de Nokia

El gigante informático Microsoft ha alcanzado un acuerdo con Nokia para comprar el negocio de teléfonos móviles y las patentes de la compañía finlandesa por 5.440 millones de euros (unos 7.100 millones de dólares),según ha informado la compañía estadounidense en un comunicado. La noticia ha disparado las acciones del otrora líder en la fabricación de móviles, que han subido más de un 40% en la apertura de la Bolsa de Helsinki.
Microsoft ha precisado que la operación concluirá a principios de 2014, después de la aprobación por parte de los reguladores estatales y los accionistas. Entonces 32.000 empleados de la compañía finlandesa pasarán a trabajar para Microsoft, informa la BBC.

Wednesday, 28 August 2013

Mobile POS by La Caixa

La Caixa se sube al carro del cobro con tarjeta a través del smartphone


La Caixa se sube al carro del cobro con tarjeta a través del smartphone mediante una tecnología que funciona como una suerte de TPV móvil. Comercia Global Payments, lajoint venture entre Global Payments y CaixaBank, ha sido la encargada de desarrollar el proyecto para la compañía financiera.
La iniciativa se dirige sobre todo a los pequeños comerciantes y trabajadores autónomos que realizan su trabajo en casa de los clientes, ofreciendo, por ejemplo, servicios de reparaciones, negocios de venta a domicilio, taxis, ferias de artesanía, etc. Lo que les permitirá esta tecnología será poder cobrar con su smartphone sin necesidad de tener contratado el TPV tradicional, de un coste mucho más elevado.

Monday, 22 July 2013

SIM Cards Have Finally Been Hacked, And The Flaw Could Affect Millions Of Phones

Smartphones are susceptible to malware and carriers have enabled NSA snooping, but the prevailing wisdom has it there’s still one part of your mobile phone that remains safe and un-hackable: your SIM card.
Yet after three years of research, German cryptographer Karsten Nohl claims to have finally found encryption and software flaws that could affect millions of SIM cards, and open up another route on mobile phones for surveillance and fraud.


Friday, 12 July 2013

INFORME ANUAL "LA SOCIEDAD EN RED 2012" (EDICIÓN 2013)

INFORME ANUAL "LA SOCIEDAD EN RED 2012" (EDICIÓN 2013)


La sexta edición del Informe Anual “La Sociedad en Red” elaborado por el Observatorio Nacional de las Telecomunicaciones y la Sociedad de la Información (ONTSI) de la Secretaría de Estado de Telecomunicaciones y para la Sociedad de la Información, destaca las siguientes conclusiones y tendencias:
·         A nivel mundial, en 2012 la cifra de internautas mundiales se estima en 2.493 millones, lo que supone un crecimiento interanual del 10,7 %.

·         Como tecnología de acceso a Internet en el mundo, destaca el crecimiento de la banda ancha móvil, que con 1.529 millones de líneas en 2012 experimenta un crecimiento del 33,5 % en el último año.

·         En Europa sigue creciendo la banda ancha fija en el hogar que está presente en el 72 % de los hogares europeos.

·         En España, el gasto registrado en los hogares en telefonía fija, telefonía móvil, Internet y televisión de pago en el cuarto trimestre de 2012 alcanzó los 3.155 millones de euros, acumulando un total de 13.308 millones durante todo el año.

·         El sector TIC y de los Contenidos en España alcanzó en 2011 una cifra de negocio de más de 100 mil millones de euros.

El informe “La sociedad en red” analiza datos a nivel mundial, europeo, en el caso de España por hogares, empresas, CCAA… Se trata de datos contrastados y armonizados en un contexto internacional que nos permiten disponer de métricas comparativas con los países de nuestro entorno.
Imagen del estudio/informe